Когда клиенты обращаются к нам за рекомендациями о том, какую систему налогообложения им выбрать для ведения бизнеса в Украине, мы обычно предлагаем перечень ключевых критериев, которые помогут самостоятельно определить наиболее подходящий вариант. В этой статье мы ими поделимся, а кроме того:
- разберёмся, какие системы налогообложения существуют для бизнеса в Украине, и охарактеризуем их;
- объясним на примере, на что стоит обращать внимание при выборе системы налогообложения с учётом специфики бизнеса.
Системы налогообложения для бизнеса в Украине
Налоговый кодекс Украины определяет две основные системы налогообложения — общую и упрощённую.
Характерные признаки общей системы.
- Тип субъекта хозяйствования. Могут применять юридические лица, физические лица — предприниматели (ФЛП), обособленные подразделения.
- Наёмные работники. Количество наёмных работников не ограничено.
- Виды деятельности. Перечень разрешённых КВЭДов не ограничен.
- Лимит доходов. Законодательство лимитов не устанавливает.
- Налогообложение. Обязательные налоги для общей системы:
Налог на прибыль в размере 18%, который определяется по формуле: прибыль = доходы минус расходы;
налог на добавленную стоимость (НДС) 20% обязателен, если доход превышает один миллион гривен.
Налоги за наёмных работников: 22% ЕСВ от их дохода (уплачивается за счёт работодателя), 18% НДФЛ и 1,5% военного сбора (удерживаются из дохода работника).
В зависимости от специфики деятельности некоторые субъекты хозяйствования также уплачивают налог на землю, на недвижимость, акцизный налог и другие.
- Отчётность и учёт. Бухгалтерский и кадровый учёт обязательны. Поэтому все предприятия на общей системе обязательно отчитываются: подают Декларацию по налогу на прибыль и Финансовый отчёт. При этом предприниматели сдают Декларацию об имущественном состоянии и доходах. Если есть выплаты физическим лицам, их нужно отражать в специальной Объединённой отчётности, а плательщики НДС подают ещё и Декларацию по НДС.
Характерные признаки упрощённой системы.
- Тип субъекта хозяйствования. Упрощённая система доступна юридическим лицам и ФЛП и делится на четыре группы налогообложения:
I группа подходит тем ФЛП, которые планируют оказывать бытовые услуги населению или торговать на рынках.
II группе разрешены продажа товаров и оказание услуг, но исключительно упрощенцам или населению.
III группа доступна также юридическим лицам и позволяет оказывать услуги плательщикам на общей системе налогообложения.
IV группа предназначена только для производителей сельскохозяйственной продукции.
- Наёмные работники. Для отдельных групп есть ограничения. В частности, на I группе единого налога запрещено нанимать сотрудников, на II группе — не более 10 человек.
- Виды деятельности. Существует ряд запрещённых видов деятельности, например производство и продажа ювелирных изделий, букмекерский бизнес, обмен валют, финансовое посредничество, торговля автотранспортными средствами и многое другое. С полным перечнем можно ознакомиться в статье 291.5 НКУ.
- Лимит доходов. Для каждой группы установлены лимиты. В частности, для I группы денежный оборот не должен превышать 167 размеров МЗП, для II группы — 834 размера МЗП, для III — 1167 размеров МЗП, что в 2024 году составляет 8 285 700 грн.
- Налогообложение. Для предпринимателей I и II групп налогообложения предусмотрена фиксированная ставка единого налога с доходов (оборота) за отчётный период, а для III группы — 5% от оборота или 3% для плательщиков НДС. Кроме того, предприниматели уплачивают ЕСВ в размере 22% от МЗП за себя, а если есть сотрудники, то налоги такие же, как и на общей системе.
- Отчётность и учёт. Исключений из обязательного ведения учёта нет, но вести его разрешено в упрощённом порядке. Основная отчётность для всех — Декларация по единому налогу, кроме того, предприятия подают годовую финотчётность. Также упрощенцы при необходимости сдают Объединённую отчётность и Декларацию по НДС.
В Украине также выделяют НПО (неправительственные организации), которые действуют в соответствии со своими уставными целями и не преследуют цели получения прибыли. Могут ли НПО быть на общей или упрощённой системе налогообложения? В 99% случаев — нет. Однако бывают ситуации, когда НПО являются плательщиками НДС. А вот находиться на упрощённой системе налогообложения им разрешено лишь при условии исключения из Реестра неприбыльных организаций.
Предприниматели всегда могут проверить, на какой системе налогообложения они находятся. Достаточно воспользоваться сервисами Электронного кабинета плательщика. Нужно перейти в раздел «Реестры» — Реестр плательщиков единого налога
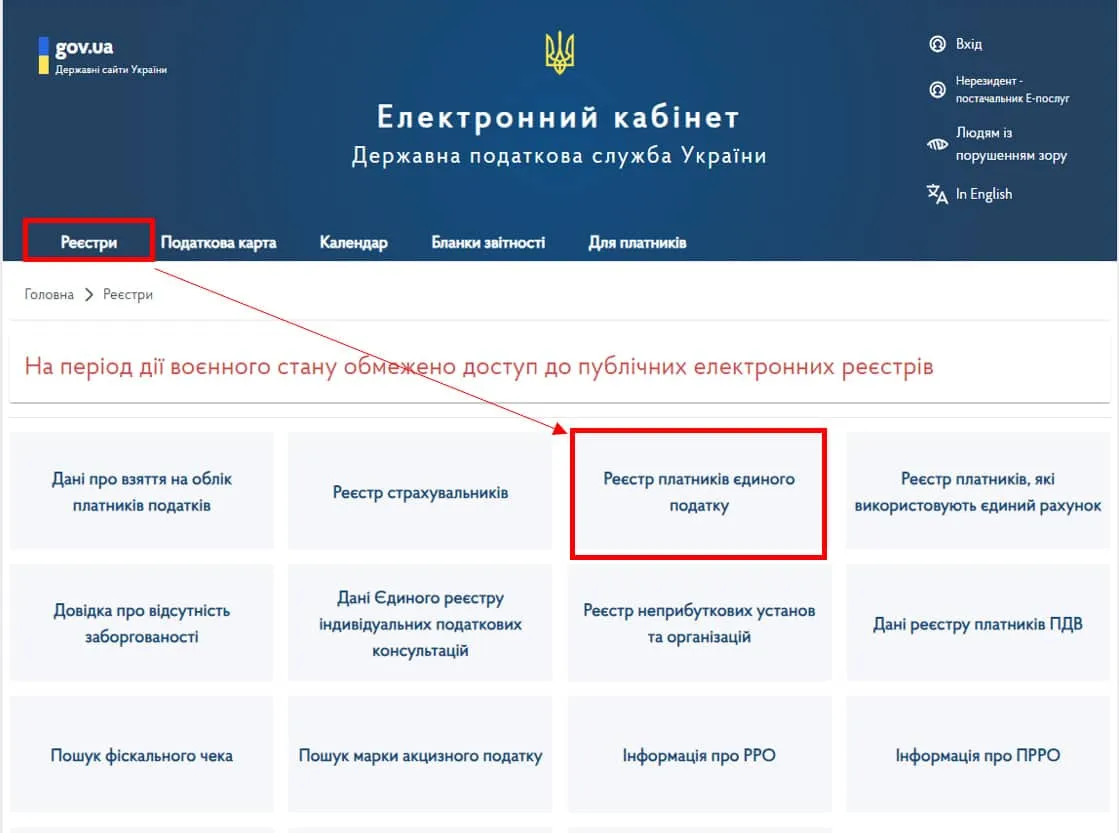
и ввести номер или название плательщика.
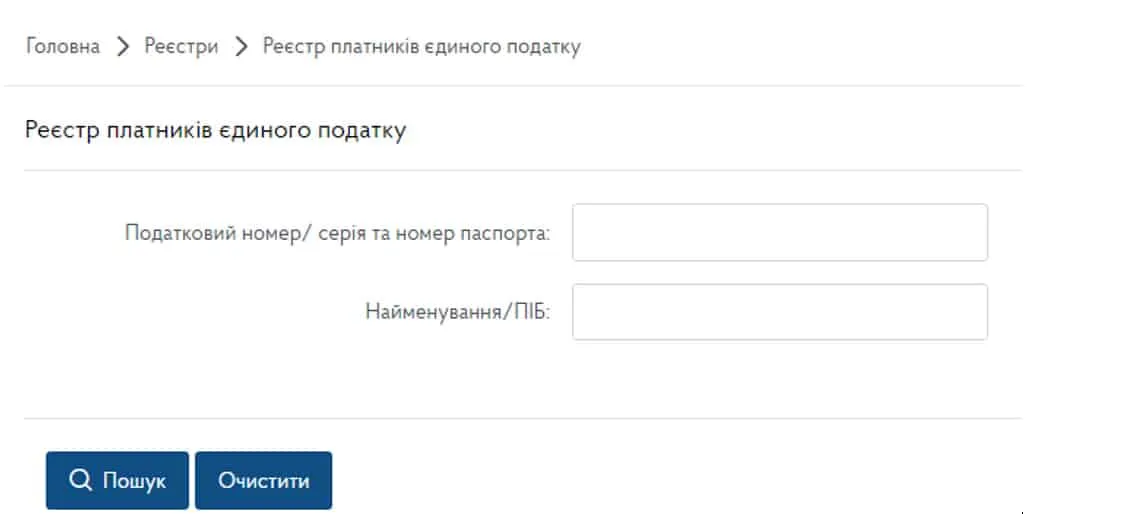
Если данных в этом реестре нет, значит, вы находитесь на общей системе.
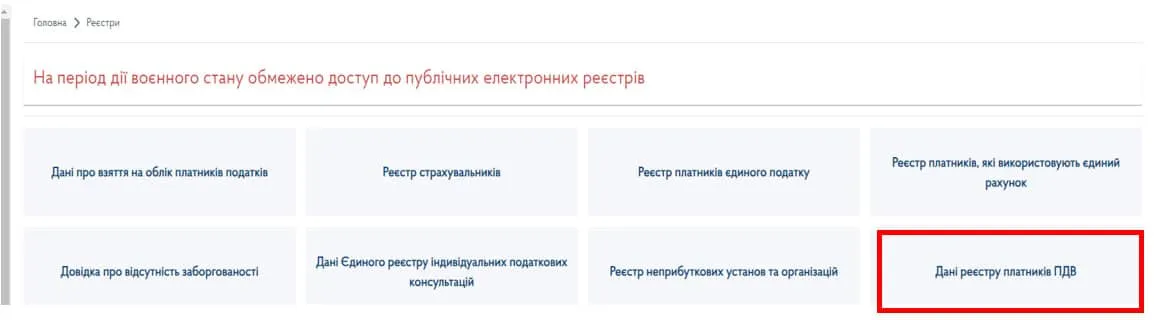
А статус плательщика НДС можно увидеть в разделе Данные реестра плательщиков НДС.
Критерии выбора оптимальной системы налогообложения рассмотрим на конкретном кейсе
К нам обратился клиент, который хотел открыть свой бизнес, но не понимал, какая система налогообложения ему подходит. Он планировал оказывать услуги диджитал-маркетинга, привлекая к сотрудничеству блогеров и других поставщиков услуг — как юридических, так и физических лиц. Он рассчитывал, что в первые два месяца доход будет в пределах 400 тыс. грн, а затем — ориентировочно 700 тыс. грн в месяц и больше. При этом плановые расходы должны были составлять 80% дохода, а штат — до 6 человек. Бухгалтерский учёт и отчётность клиент хотел передать аутсорсинговой компании.
Делимся с вами основными критериями, на которые ориентировались наши специалисты, чтобы дать клиенту аргументированные рекомендации по выбору системы налогообложения для его бизнеса.
Виды деятельности. Для диджитал-маркетинга ограничений нет ни на упрощённой, ни на общей системе налогообложения. Если выбраны любые другие виды деятельности, проверяем, нет ли их в перечне запрещённых для упрощённой системы.
Основные контрагенты. Для этого кейса подходит упрощённая система со ставкой единого налога 5% или общая система. А если большинство контрагентов — плательщики НДС, то, чтобы не переплачивать, лучше тоже получить такой статус.
Ожидаемый объём оборота. В целом для первого года деятельности уровень дохода позволяет работать на упрощённой системе налогообложения. Но когда он превысит 1167 МЗП, придётся перейти на общую систему.
Ожидаемый уровень расходов. Приводим сравнительный расчёт, который покажет, какую систему налогообложения в этом случае выгоднее выбрать.
В нашем примере:
| Общая система налогообложения | Упрощённая система налогообложения |
| Выручка от реализации без НДС = 7800000 грн. | Выручка от реализации без НДС = 7800000 грн. |
| Расходы = 6240000 грн. | Расходы = 6240000 грн. |
| Рассчитаем сумму налога на прибыль — (7800000-6240000) *18% = 280800 грн. | Рассчитаем сумму единого налога — 7800000 *5% = 390000 грн. |
| На общей системе клиенту придётся уплатить 280800 грн налога на прибыль. | На упрощённой системе по ставке 5% клиенту придётся уплатить 390000 грн единого налога. |
Как видим, на общей системе налогообложения налог будет меньше.
Количество наёмных работников. Для III группы и общей системы никаких запретов нет.
Ведение учёта. В этой ситуации нужно вести комплексный учёт различных процессов работы компании и регулярно отчитываться. Поэтому действительно лучше делегировать эту работу специалистам на аутсорсинге, чтобы сосредоточиться на развитии своего бизнеса и сэкономить время и деньги. Например, в нашей компании ведение бухгалтерского учёта подобного предприятия, которое оказывает услуги диджитал-маркетинга, на упрощённой системе налогообложения будет стоить ориентировочно 100 тыс. грн/год. Компаниям на общей системе это обойдётся примерно в 300 тыс. грн/год.
Как видим, универсального ответа или единого подхода к выбору системы налогообложения нет. Комплексный анализ, обоснованные аргументы и рекомендации квалифицированных специалистов — вот что поможет прийти к наилучшему результату, однако окончательное решение всё равно принимает владелец бизнеса. Ведь только он лучше всех понимает финансовые потребности и стратегии бизнеса и больше всех заинтересован в получении максимальной прибыли. А если у вас остались вопросы или нужна консультация по выбору оптимальной системы налогообложения, обращайтесь к нам.
Новодворская Виктория Linkedin